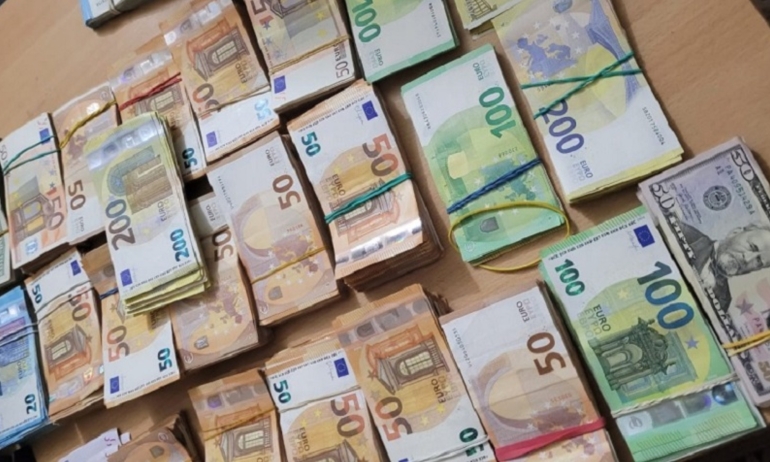
إلى السوق العالمية هذا العام وكانت ميزانية 2026 قد تضمنت إمكانية الخروج إلى السوق المالية الدولية لإصدار قرض رقاعي بمبلغ 400 مليون اورو أي بما يعادل 1375 مليون دينار الخروج سيكون وفق تصريحات رسمية بشروط تونسية .
لم يتبق في العام إلا ربعه الأخير ولم تصدر تونس القرض الذي كانت تنوي إصداره بشروطها فالظرف العالمي لم يكن مساعدا في ظل تواصل الصراع في الشرق الأوسط واضطراب الأسواق.
وتشير قراءة منتصف السنة التي أعدتها "فيتش سوليوشنز" لتطورات الاقتصاد في منطقة الشرق الأوسط وشمال إفريقيا إلى أن التداعيات الاقتصادية للصراع الأمريكي الإيراني تجاوزت الدول المنخرطة مباشرة في النزاع لتطال أيضا الاقتصاديات المستوردة للطاقة. ويبرز التقرير تونس ضمن البلدان التي يُتوقع أن يؤدي ارتفاع كلفة الطاقة والشحن فيها إلى زيادة فاتورة الواردات واتساع عجز الحساب الجاري.
ولا تبدو قيمة الإصدار المضمنة في ميزانية 2026 كبيرة مقارنة بحاجيات الدولة التمويلية، لكن أهمية العملية تتجاوز حجمها المالي، إذ ستكون عودة تونس إلى السوق الدولية بمثابة اختبار لقدرتها على الاقتراض بشروط مقبولة، في ظل ارتفاع الدين العمومي وحاجيات التمويل الكبيرة وتصنيف ائتماني غير مطمئن. فقد أبقت وكالة التصنيف اليابانية R&I في أوت 2026 على التصنيف السيادي لتونس عند B- مع نظرة مستقرة مستقرة وترى الوكالة اليابانية أن ارتفاع أسعار الطاقة في ظل الصراع في الشرق الأوسط أعاد الضغط على المالية العمومية، في وقت لا يزال فيه الوصول إلى التمويل الخارجي محدودا. ما يدفع الدولة بصورة متزايدة إلى الاعتماد على التمويل الداخلي والاقتراض المباشر من البنك المركزي
وفي سبتمبر 2026، أكدت وكالة فيتش رايتنغ تصنيف تونس عند B- مع نظرة مستقبلية مستقرة. وتعتبر الوكالة أن ارتفاع نصيب الفرد من الناتج وتنوع الاقتصاد وصلابة الوضع الخارجي عوامل إيجابية، لكنها تقابلها مستويات مرتفعة من الدين العمومي والعجز وحاجيات تمويل كبيرة وحساسية الميزانية للصدمات الخارجية.
وتزيد الظروف المالية العالمية من صعوبة توقيت الخروج. فقد ارتفع التضخم في منطقة الأورو إلى 3.3% في أوت، مقابل 2.9% في جويلية، فيما قفز تضخم الطاقة إلى 14.3% من 10.3%، وفق بيانات المكتب الأوروبي للإحصاء وتؤدي هذه الضغوط إلى إبقاء السياسة النقدية العالمية أكثر تشددا وهو ما يعني أن الدول ذات التصنيف الائتماني الضعيف، مثل تونس، قد تواجه كلفة أعلى عند محاولة الاقتراض من الأسواق.
وفي هذا الظرف يصبح تأجيل الإصدار الخارجي مفهوما من زاوية الكلفة والمخاطر لكنه في المقابل يضع الدولة أمام معادلة تمويلية أكثر صعوبة. فكلما تعذر الاقتراض الخارجي، ارتفع الضغط على مصادر التمويل الداخلية، في وقت تتزايد فيه حاجيات الخزينة وتستمر الدولة في الاعتماد بدرجة أكبر على السوق الداخلية وعلى تمويل البنك المركزي.