سنة 2025 على تسجيل نمو محدود في التمويلات الموجهة للاقتصاد بل كشف أيضاً عن استمرار الصعوبات التي تواجه المؤسسات في الحصول على موارد مخصصة للاستثمار والتوسع. وفي مقابل تراجع التمويلات متوسطة وطويلة الأجل ارتفعت الديون المتعثرة في أغلب القطاعات الاقتصادية لتبرز العلاقة بين ضعف الاستثمار وتراجع قدرة المؤسسات على تطوير نشاطها والإيفاء بالتزاماتها تجاه البنوك.
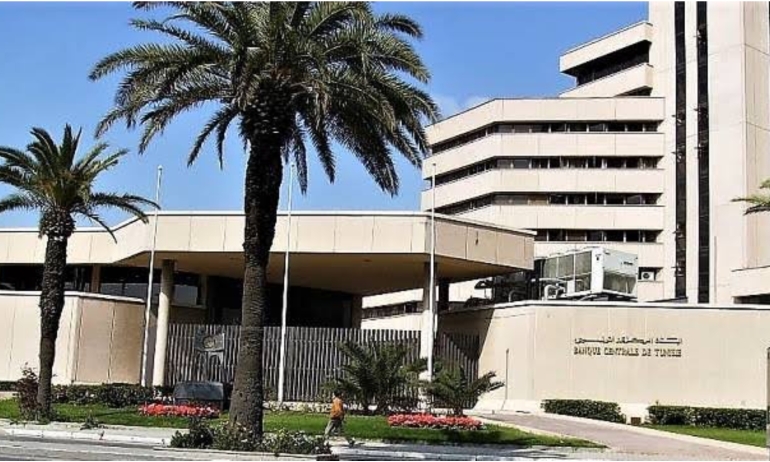
بلغ رصيد التمويلات الموجهة للاقتصاد قرابة 123 مليار دينار مسجلاً زيادة بنسبة 3.1% مقابل 2.8% سنة 2024 بحسب التقرير السنوي للرقابة المصرفية لسنة 2025 الصادر عن البنك المركزي غير أن هذا التطور بقي محدودا مقارنة بالحاجيات التمويلية للمؤسسات. ويربط البنك المركزي هذا الوضع بتباطؤ الطلب على التمويل والصعوبات الهيكلية التي تواجه الفاعلين الاقتصاديين ولا سيما المؤسسات الصغرى والمتوسطة.
وعلى مستوى المؤسسات الخاصة ارتفع رصيد التمويلات بنسبة 2.7% مقابل 1.5% في السنة السابقة. إلا أن هذا التحسن يعود أساسا إلى التسهيلات قصيرة الأجل الموجهة لتمويل الاستغلال والتي سجلت زيادة بنسبة 4.8%. في المقابل تراجع التمويل متوسط وطويل الأجل بنسبة 0.5% بعد أن كان قد سجل نمواً خلال السنة السابقة.
ويكشف هذا التباين عن تحول في طبيعة التمويل المصرفي نحو تغطية حاجيات الاستغلال اليومية مقابل تقلص الموارد الموجهة إلى الاستثمار. فالمؤسسات التي تجد صعوبة في تعبئة تمويلات طويلة الأجل تكون قدرتها محدودة على تجديد تجهيزاتها وتوسيع طاقتها الإنتاجية وتحسين مردوديتها. كما أن الاعتماد المتزايد على التمويلات قصيرة الأجل لا يوفر بالضرورة الشروط اللازمة لتحقيق نمو مستدام أو تعزيز قدرة المؤسسات على مواجهة الضغوط المالية.
وفي سياق آخر سجلت التمويلات الموجهة إلى المؤسسات والإدارات العمومية زيادة بنسبة 7.5% سنة 2025. وارتفع الرصيد المخصص للمؤسسات العمومية بنسبة 14.7% في حين تراجع الموجه إلى الإدارة العمومية بنسبة 33.7% نتيجة تسديد قروض مشتركة بالعملة الأجنبية.
أما بالنسبة إلى الأفراد فقد بلغ رصيد التمويلات أكثر من 30 مليار دينار مسجلا زيادة محدودة مقارنة بسنة 2024. ويكشف توزيعها حسب الغرض عن تراجع التمويل السكني في مقابل ارتفاع تمويل الاستهلاك. كما تراجعت حصة السكن من مجموع التمويلات الجديدة الموجهة للأفراد إلى 19% مقابل 22.4% قبل سنة وهو ما يعكس تراجع وزن التمويل السكني مقابل تنامي الموارد المخصصة للاستهلاك والنفقات اليومية.
وابرز التقرير ارتفاع نسبة الديون المتعثرة لدى البنوك المقيمة إلى 14.9% في نهاية سنة 2025 مقابل 14.5% سنة 2024. ويأتي ذلك رغم ارتفاع حجم الديون التي تم شطبها منذ سنة 2022 إلى 3.4 مليارات دينار في نهاية 2025.
وتتفاوت نسب التعثر بشكل لافت بين القطاعات الاقتصادية حيث سجل قطاع السياحة أعلى نسبة للديون المتعثرة لتبلغ 38.2% سنة 2025 مقابل 35.6% قبل سنة. كما ارتفعت النسبة في قطاع البناء إلى 28.1% وفي القطاع الصناعي إلى 18.7% بما يعكس استمرار الصعوبات المالية التي تواجه المؤسسات الناشطة في هذه المجالات. وشمل ارتفاع التعثر أيضاً قطاع التجارة حيث بلغت النسبة 13.4% فيما سجلت الخدمات الأخرى 10.3%. أما القطاع الفلاحي فقد كان الاستثناء الوحيد إذ تراجعت الديون المصنفة فيه إلى 21% مقابل 21.5% سنة 2024. كما يبرز التقرير اتساع الفارق بين المؤسسات الخاصة والأفراد إذ بلغت نسبة الديون المصنفة لدى المؤسسات الخاصة 20.8% في نهاية 2025 مقابل 19.9% سنة 2024 في حين تراجعت لدى الأفراد إلى 7.4% بعد أن كانت في حدود 8%.
وتكشف هذه المعطيات عن ترابط بين ضعف الاستثمار وتدهور جودة التمويل المصرفي. فتراجع التمويلات متوسطة وطويلة الأجل يحد من قدرة المؤسسات على تطوير نشاطها وتحسين إنتاجيتها فيما يؤدي ضعف النشاط الاقتصادي إلى تقليص قدرتها على السداد. وبذلك لا تقتصر المشكلة على ارتفاع الديون المتعثرة بل تمتد إلى محدودية الاستثمار الذي يضعف قدرة المؤسسات على النمو ويزيد من هشاشتها المالية. وهي معادلة تطرح تحديا أمام القطاع المصرفي الذي يواجه من جهة ضعف الطلب على التمويل الاستثماري ومن جهة أخرى ارتفاع مخاطر عدم السداد في عدد من القطاعات الاقتصادية.